Đáp ứng quy tắc xuất xứ từ khâu sản xuất
Đối với ngành thủ công mỹ nghệ, nguồn nguyên liệu và quy trình chế tác có ảnh hưởng trực tiếp đến khả năng đáp ứng quy tắc xuất xứ hàng hóa. Một sản phẩm được hoàn thiện tại Việt Nam không đồng nghĩa với việc đương nhiên đủ điều kiện hưởng thuế suất ưu đãi khi xuất khẩu, bởi mỗi FTA đều có những quy định riêng đối với từng nhóm hàng.
Các hiệp định như Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP), Hiệp định Thương mại tự do Việt Nam - EU (EVFTA) và Hiệp định Thương mại tự do Việt Nam - Vương quốc Anh (UKVFTA) mang lại nhiều cơ hội về ưu đãi thuế quan. Tuy nhiên, doanh nghiệp cần xác định chính xác quy tắc xuất xứ áp dụng cho từng sản phẩm, trên cơ sở mã số HS, nguồn gốc nguyên liệu và các công đoạn sản xuất thực tế.
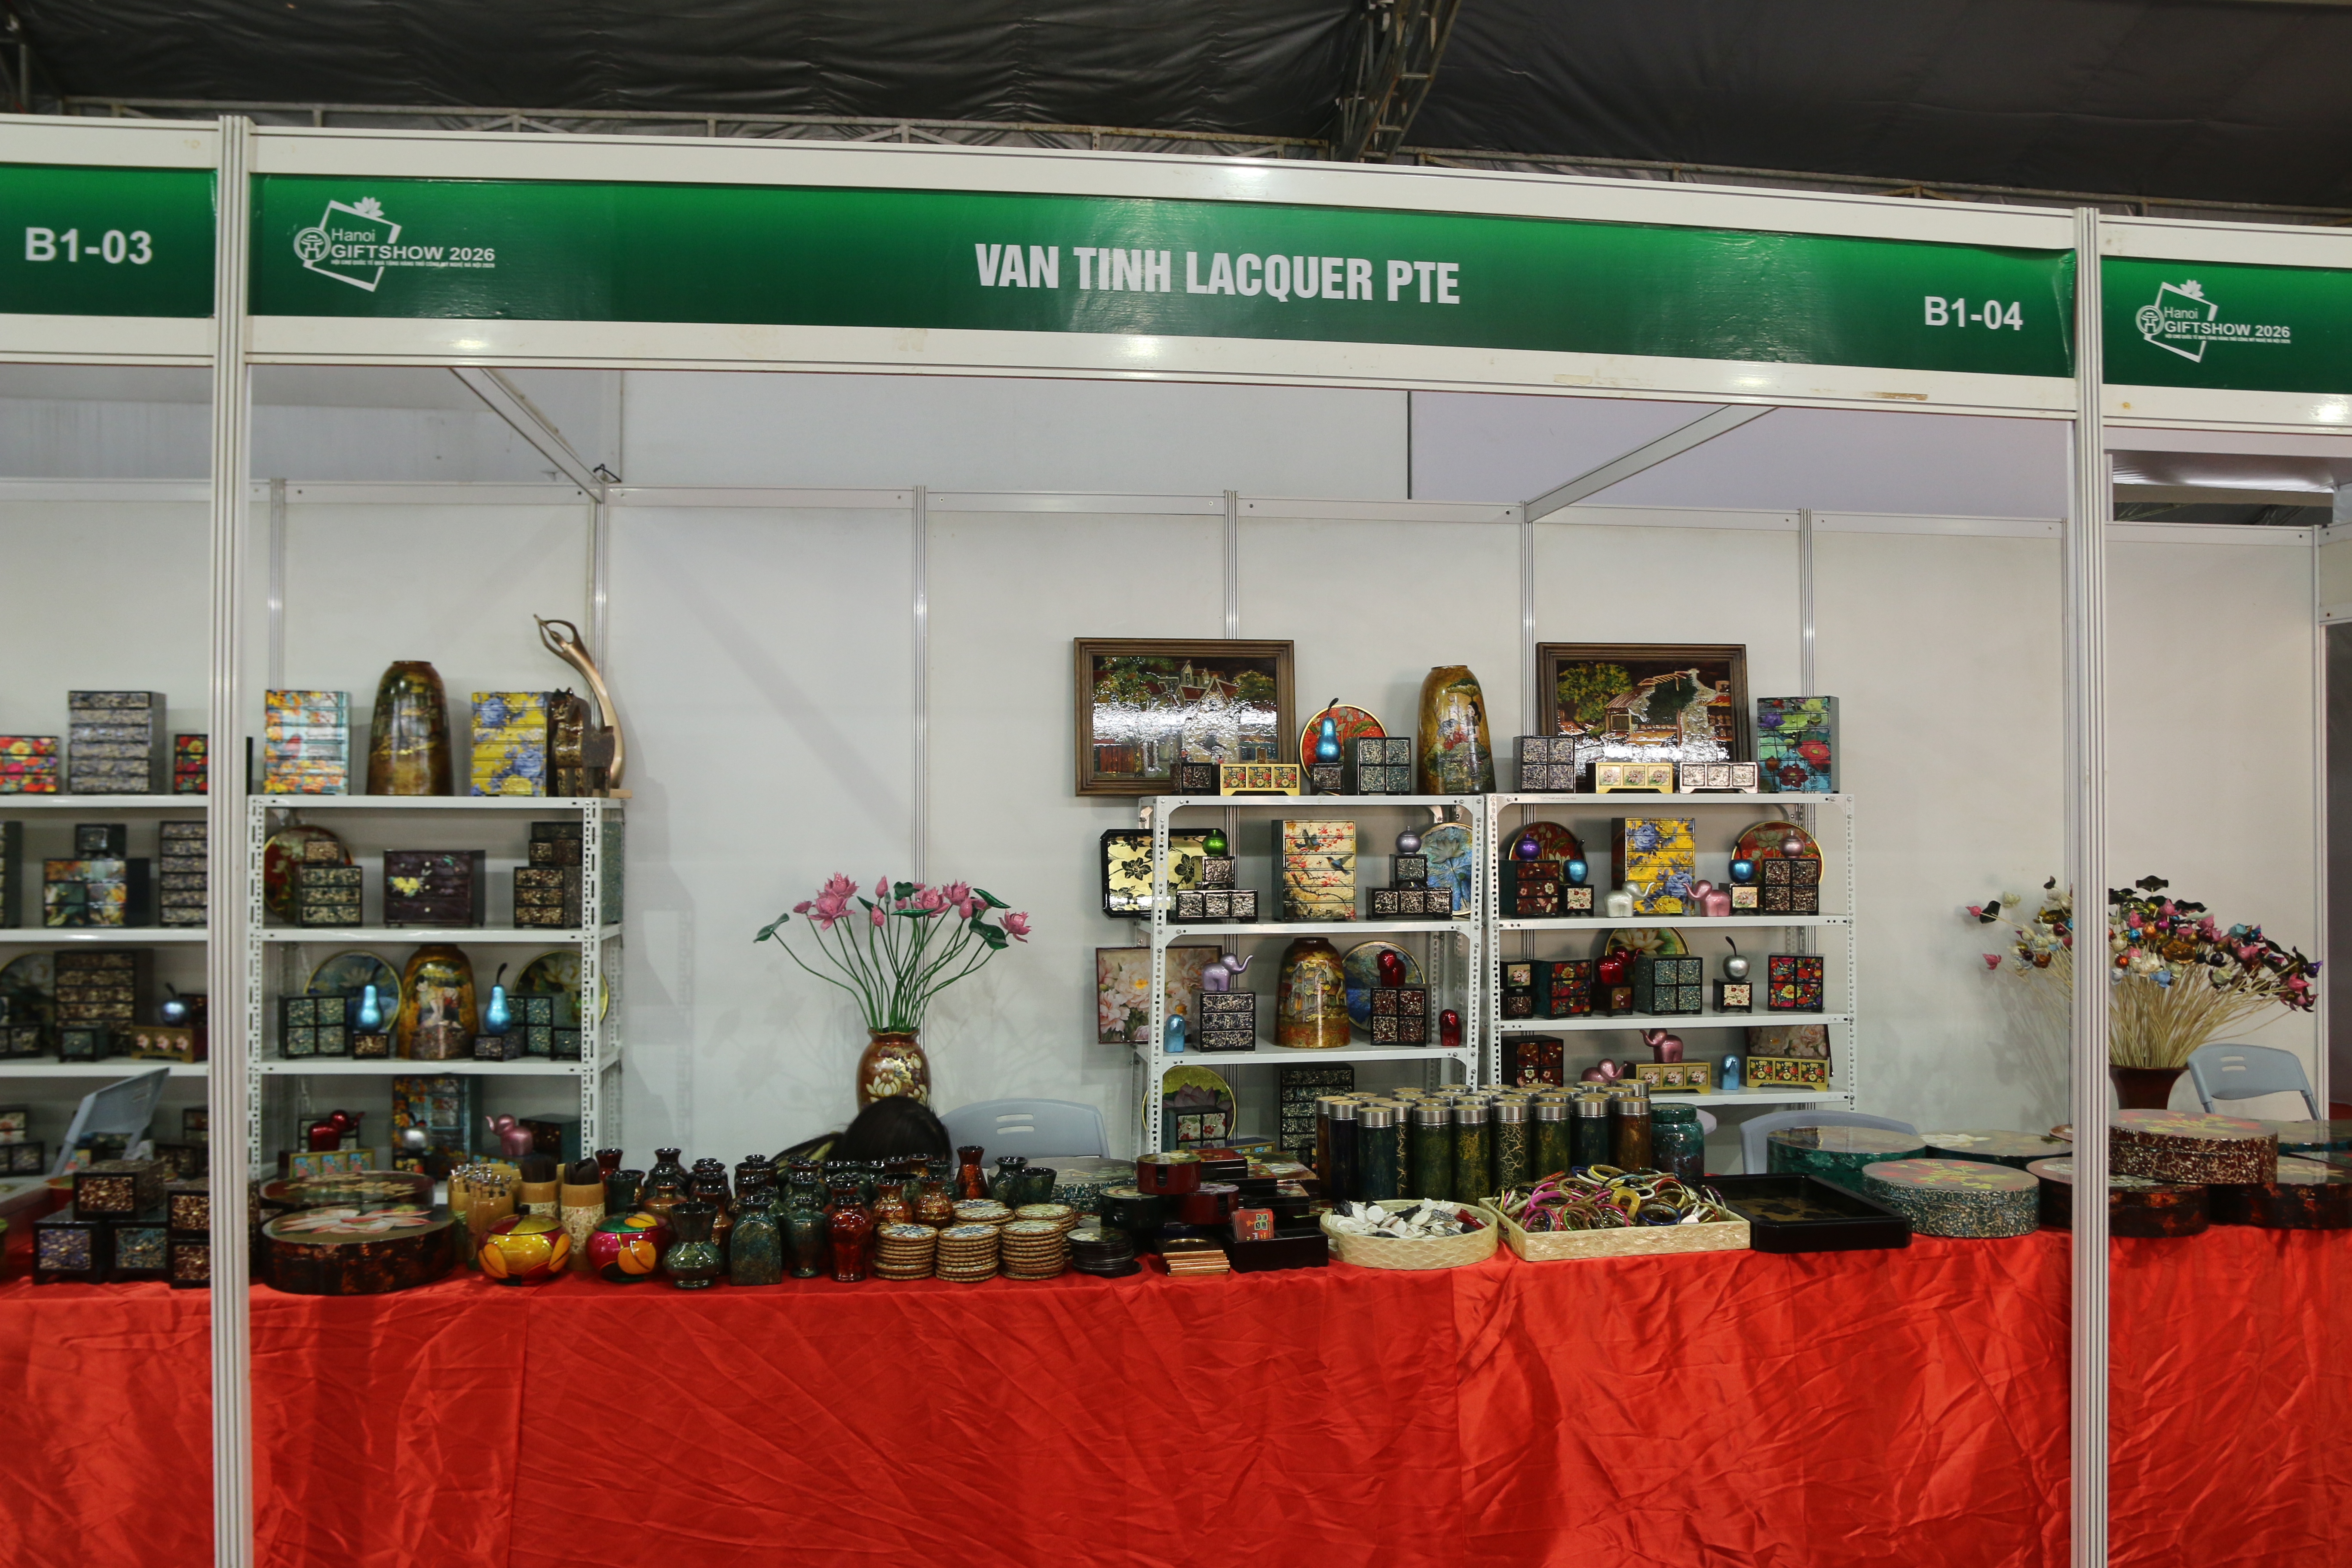
Hàng thủ công mỹ nghệ có nhiều lợi thế để chứng minh xuất xứ
Chẳng hạn, với sản phẩm thủ công mỹ nghệ sử dụng sợi, hạt trang trí hoặc phụ kiện nhập khẩu, doanh nghiệp cần đối chiếu mã HS của nguyên liệu đầu vào và thành phẩm để xác định khả năng đáp ứng tiêu chí chuyển đổi mã số hàng hóa. Trường hợp áp dụng tiêu chí hàm lượng giá trị khu vực, việc tính toán phải tuân thủ phương pháp quy định trong từng hiệp định, thay vì chỉ căn cứ vào tỷ lệ tiền công hay mức độ đóng góp của lao động thủ công.
Trong khi đó, những sản phẩm được tạo ra hoàn toàn từ nguyên liệu có xuất xứ tại Việt Nam có thể đáp ứng tiêu chí xuất xứ thuần túy (WO), tùy thuộc vào quy định cụ thể của từng FTA. Đây có thể là các sản phẩm đan từ tre, mây, cói được trồng hoặc thu hoạch trong nước; đồ điêu khắc từ gỗ, đá có nguồn gốc phù hợp; hoặc sản phẩm gốm được chế tác từ nguyên liệu trong nước.
Tuy nhiên, sử dụng nguyên liệu nội địa chưa phải điều kiện duy nhất để xác lập xuất xứ. Quy trình sản xuất cũng cần đáp ứng những yêu cầu tương ứng. Theo quy định của một số FTA, các hoạt động đơn giản như đóng gói, dán nhãn, phân loại hoặc lắp ráp đơn giản không đủ để tạo lập xuất xứ cho hàng hóa.
Đây là vấn đề doanh nghiệp cần đặc biệt lưu ý đối với nhiều nhóm hàng thủ công mỹ nghệ, từ đồ gỗ, gốm sứ, mây tre đan đến thêu ren và các sản phẩm từ vải, da, đá tự nhiên. Mặc dù giá trị sản phẩm thường được tạo nên từ kỹ thuật tạo hình, đan lát, thêu, chạm khắc và hoàn thiện, doanh nghiệp vẫn phải chứng minh các công đoạn sản xuất thực tế đáp ứng tiêu chí xuất xứ tương ứng với từng mặt hàng.
Minh bạch nguyên liệu, hoàn thiện hồ sơ xuất xứ
Bên cạnh việc xác định đúng tiêu chí xuất xứ, khả năng truy xuất thông tin từ nguyên liệu đầu vào đến thành phẩm là yêu cầu quan trọng đối với doanh nghiệp thủ công mỹ nghệ. Việc thiếu chứng từ về nguồn gốc nguyên liệu, định mức sử dụng và các công đoạn chế tác có thể khiến doanh nghiệp gặp khó khăn khi chứng minh điều kiện hưởng ưu đãi thuế quan.
Vì vậy, công tác quản lý hồ sơ cần được thực hiện ngay từ khâu thu mua nguyên liệu và tổ chức sản xuất. Đối với nguyên liệu trong nước, cơ sở sản xuất cần lưu giữ thông tin và chứng từ phù hợp để chứng minh nguồn gốc. Với nguyên liệu nhập khẩu, doanh nghiệp cần theo dõi mã HS, nhà cung cấp, chứng từ nhập khẩu và mục đích sử dụng trong thành phẩm.
Việc xây dựng hệ thống lưu trữ thông tin đồng bộ không chỉ hỗ trợ doanh nghiệp đối chiếu với quy tắc xuất xứ của từng hiệp định mà còn góp phần nâng cao tính minh bạch trong quản trị chuỗi cung ứng. Đây cũng là nền tảng để kiểm soát chất lượng nguyên liệu, hạn chế rủi ro trong quá trình sản xuất và đáp ứng tốt hơn các yêu cầu của thị trường xuất khẩu.
Song song với hồ sơ sản xuất, doanh nghiệp cần lựa chọn đúng hình thức chứng nhận xuất xứ hàng hóa. Đối với EVFTA và UKVFTA, chứng từ xuất xứ có thể là C/O mẫu EUR.1 hoặc chứng từ tự chứng nhận xuất xứ trong những trường hợp đáp ứng điều kiện theo quy định. Trong khi đó, CPTPP áp dụng cơ chế chứng nhận xuất xứ riêng, cho phép nhà xuất khẩu, nhà sản xuất hoặc nhà nhập khẩu thực hiện chứng nhận tùy theo quy định áp dụng.
Cần lưu ý rằng chứng từ xuất xứ không thay thế cho điều kiện xuất xứ thực tế. Dù đã lựa chọn đúng hình thức chứng nhận, doanh nghiệp vẫn phải bảo đảm hàng hóa đáp ứng quy tắc tương ứng và có đầy đủ tài liệu làm căn cứ khi cơ quan có thẩm quyền tiến hành kiểm tra, xác minh.
Nếu thông tin khai báo thiếu chính xác hoặc hồ sơ không đủ cơ sở chứng minh xuất xứ, lô hàng có thể bị từ chối hưởng ưu đãi thuế quan. Điều này không chỉ làm phát sinh chi phí mà còn ảnh hưởng đến tiến độ giao hàng, uy tín và quan hệ thương mại với đối tác.
Do đó, doanh nghiệp thủ công mỹ nghệ cần coi kiểm soát xuất xứ là một bộ phận trong quy trình quản trị sản xuất và xuất khẩu, thay vì chỉ tập trung hoàn thiện chứng từ khi đơn hàng đã sẵn sàng giao đi.
Chủ động xác định tiêu chí xuất xứ, kiểm soát nguồn nguyên liệu và minh bạch hóa quy trình chế tác sẽ giúp doanh nghiệp tận dụng hiệu quả hơn những ưu đãi từ CPTPP, EVFTA và UKVFTA. Quan trọng hơn, đây còn là bước đi cần thiết để nâng cao năng lực quản trị, củng cố tính minh bạch của chuỗi cung ứng và tạo nền tảng cho hàng thủ công mỹ nghệ Việt Nam phát triển bền vững trên thị trường quốc tế.